Quy ước UTM: đặt tên chiến dịch để GA4 đo đúng kênh
Dành cho CMO, Marketer · Hướng dẫn
Quy ước UTM để GA4 xếp đúng kênh: 5 tham số chuẩn, từ điển giá trị source, medium, campaign, cách GA4 gom kênh theo medium, lỗi hay gặp và mẫu bảng tính.
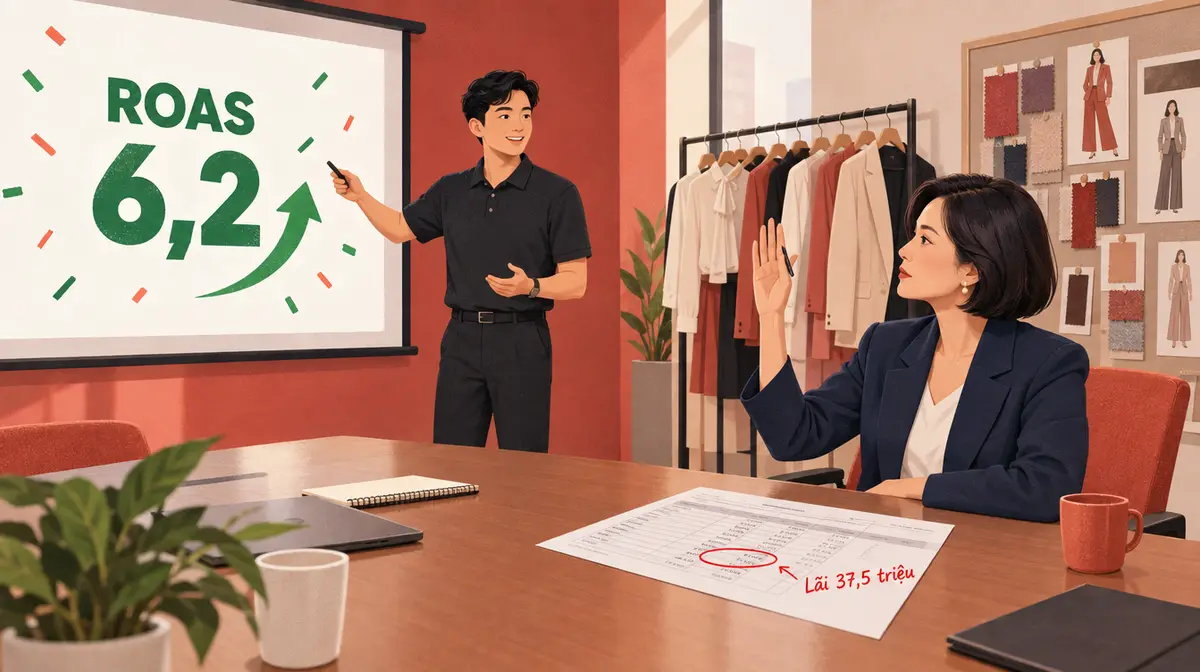
Slide đầu tiên agency trình chiếu trong buổi họp tổng kết tháng 9 chỉ có một con số, chữ xanh, cỡ lớn: ROAS 6,2. Người trình bày giải thích: thương hiệu chi 120 triệu đồng cho Meta và Google, hai nền tảng báo về 744 triệu đồng doanh thu. Slide cuối đề xuất tháng 10 nâng ngân sách lên 180 triệu để “đón mùa mua sắm cuối năm”. Nhà sáng lập, cũng là CEO, nghe hết rồi hỏi đúng một câu: “Trả hết mọi thứ xong, mình giữ lại được bao nhiêu?” Phòng họp im lặng. Không ai có con số đó. (Ví dụ giả định, dùng xuyên suốt bài: một thương hiệu thời trang công sở nữ bán đầm, sơ mi, chân váy, áo vest qua website và các sàn thương mại điện tử, có một kho hàng.)
Hai ngày sau, kế toán nhắn cho CEO kết quả đối chiếu. Với những đơn có nguồn từ quảng cáo, sau khi trả tiền hàng cho xưởng may, tiền giao hàng, chi phí hàng đổi trả, phần mã giảm giá và chính 120 triệu tiền quảng cáo, thương hiệu giữ lại 37,5 triệu đồng. Mặt bằng, kho và lương nhân viên còn chưa tính tới.
744 triệu và 37,5 triệu đều đúng. Chúng trả lời hai câu hỏi khác nhau. Vấn đề là báo cáo marketing chỉ đưa con số thứ nhất, trong khi đề xuất tăng ngân sách 50% đang dựa vào nó. Bài này dành cho CEO, chủ doanh nghiệp không chuyên marketing: báo cáo tuần, tháng từ phòng marketing hay agency có những con số nào dễ đọc nhầm, một trang báo cáo tối thiểu nên yêu cầu gồm những dòng gì, sáu câu hỏi nên hỏi trong buổi họp, và cách nhờ AI soát báo cáo trước khi họp.
Cách tính ROAS hoà vốn và cách đặt ngân sách đã có ở bài CAC, ROAS hoà vốn và cách đặt ngân sách quảng cáo. Bài này đứng ở vị trí người nhận báo cáo.
Nếu không quy được ra tiền, đó chưa phải là kết quả. Trương Văn Quý
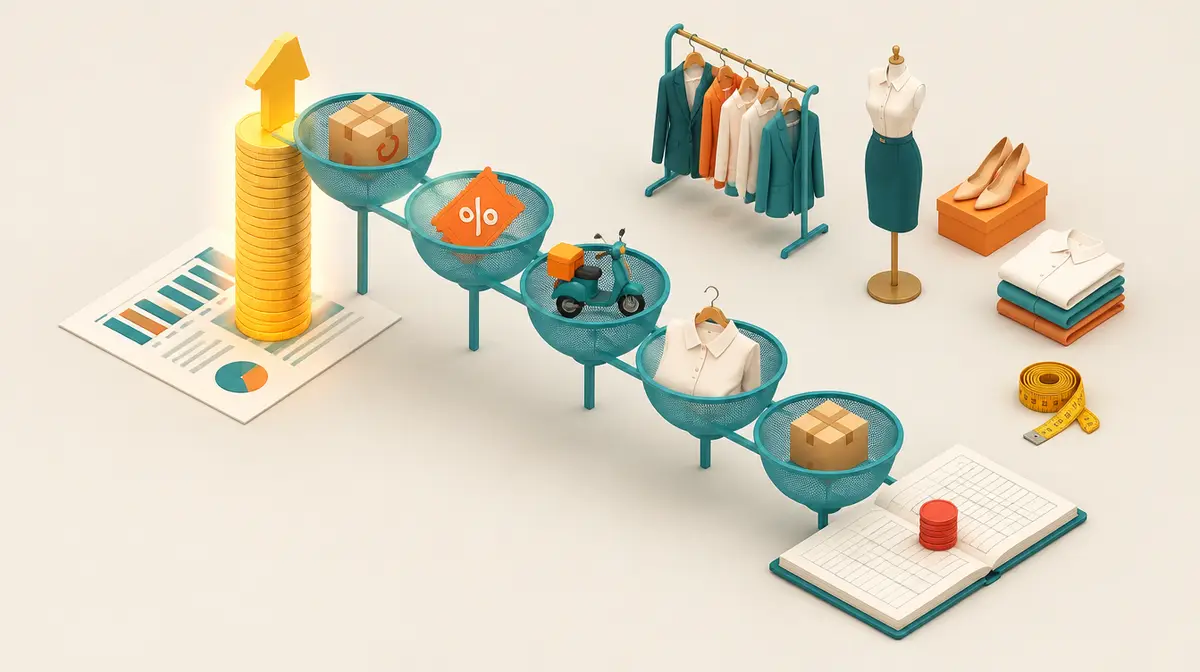
Tờ đối chiếu của kế toán đi qua từng lớp, từ con số trên slide tới con số giữ lại. Sơ đồ dưới đây là kết quả (ví dụ giả định).
Bảy thanh này cho thấy ROAS 6,2 không sai, chỉ đứng ở đầu một chuỗi dài. Tính trên doanh thu thuần, ROAS thật là 450 ÷ 120 = 3,75. Với biên đóng góp 35% (biên gộp 45% trừ 10% chi phí theo đơn), mỗi đồng quảng cáo mang về 3,75 × 35% ≈ 1,31 đồng, trả lại đồng vốn quảng cáo, còn lãi khoảng 0,31 đồng. Quảng cáo đang có lãi, nhưng mỏng hơn nhiều so với cảm giác “bỏ 1 được 6”.
Mỏng tới mức nào thì quyết định tăng ngân sách 50% phải xem lại. Khi tăng ngân sách, nền tảng thường phải tìm thêm người ít sẵn sàng mua hơn, nên phần chi thêm hiếm khi giữ được ROAS cũ. Lãi 0,31 đồng trên mỗi đồng quảng cáo là khoảng đệm không lớn.
Mỗi nền tảng đếm một đơn hàng cho quảng cáo theo cửa sổ thời gian của nó. Với Meta, giá trị mặc định khi lấy số liệu là đơn xảy ra trong 7 ngày sau khi nhấp hoặc 1 ngày sau khi xem quảng cáo. “Xem” nghĩa là khách chỉ lướt qua, không nhấp, vài giờ sau tự vào website mua, đơn vẫn có thể được tính. Google Ads tính chuyển đổi theo ngày khách nhấp quảng cáo, không theo ngày khách mua. Khách nhấp tuần trước, tuần này mới mua, thì đơn được ghi vào tuần trước.
Hai hệ quả cho người đọc báo cáo:
Với doanh nghiệp bán cả trên sàn, còn một chỗ dễ nhầm: quảng cáo dẫn khách về gian hàng trên sàn thì nền tảng quảng cáo thường không thấy đơn. Báo cáo kiểu “doanh thu sàn tháng này tăng nhờ quảng cáo” là nhận định, chưa phải số đo. Nó cần một phép thử (ví dụ tắt quảng cáo dẫn về sàn hai tuần) mới thành số.
Khách nhấp quảng cáo chiếc đầm công sở trên Facebook hôm thứ Hai, xem rồi chưa mua; hôm thứ Tư tìm tên thương hiệu trên Google, nhấp quảng cáo tìm kiếm rồi mua. Meta tính đơn đó (trong 7 ngày sau khi nhấp), Google cũng tính. Mỗi báo cáo riêng đều đúng theo quy tắc của nó; cộng hai báo cáo lại thì một đơn thành hai.
Trong ví dụ, 90 triệu doanh thu được cả hai nền tảng cùng nhận. Cách kiểm tra nhanh nhất cho CEO: cộng doanh thu tất cả các kênh trong báo cáo, so với tổng doanh thu online trong sổ cùng kỳ. Tổng các kênh lớn hơn sổ sách nghĩa là có đếm trùng. Muốn hệ thống bán hàng biết mỗi đơn đến từ đâu, đường link quảng cáo phải gắn mã nguồn theo quy ước UTM thống nhất.
Doanh thu là tiền khách trả. Lợi nhuận gộp là doanh thu trừ giá vốn hàng bán. Với thời trang bán online, mỗi đơn còn kéo theo các khoản tỷ lệ thuận với doanh thu: phí vận chuyển thương hiệu hỗ trợ, túi hộp đóng gói, phí thanh toán hoặc thu hộ, chi phí đổi size và nhận hàng trả lại. Trừ thêm các khoản đó ra biên đóng góp: phần mỗi đơn góp vào để trả tiền quảng cáo, rồi mới tới tiền thuê kho, lương và lợi nhuận.
Ví dụ: một chiếc đầm công sở giá 750.000 đồng, giá vốn 412.500 đồng (55%), lợi nhuận gộp 337.500 đồng. Chi phí theo đơn khoảng 75.000 đồng (10%). Biên đóng góp còn 262.500 đồng, tức 35% giá bán.
Hai khoản hay lọt vào “doanh thu” trong báo cáo mà không phải doanh thu: phí vận chuyển khách trả (tiền thu hộ cho đơn vị giao hàng) và giá trước mã giảm giá. Nếu giá trị đơn gửi về nền tảng quảng cáo là giá niêm yết cộng phí giao hàng, mọi chỉ số tính trên doanh thu đều cao hơn thật. Trong ví dụ, hai khoản này chiếm 30 triệu.
Hệ thống bán hàng ghi 600 đơn giao thành công từ quảng cáo, giá trị trung bình 750.000 đồng; báo cáo tính chi phí mỗi đơn 200.000 đồng (120 triệu ÷ 600). Nhưng chỉ 400 đơn là của khách mua lần đầu; 200 đơn còn lại là khách cũ, nhiều người trong số đó vẫn sẽ mua dù không thấy quảng cáo.
Tính đúng CAC (Customer Acquisition Cost, chi phí để có một khách hàng mới): 120 triệu ÷ 400 = 300.000 đồng. Con số này đáng chú ý vì biên đóng góp của một đơn trung bình 750.000 đồng chỉ là 262.500 đồng. Nếu toàn bộ tiền quảng cáo được xem là để kéo khách mới, mỗi khách mới đang lỗ 37.500 đồng ở đơn đầu tiên, và doanh nghiệp chỉ có lãi khi khách đó quay lại mua tiếp. Câu hỏi “khách mới mua lại sau bao lâu, bao nhiêu lần” trở thành câu hỏi quan trọng hơn ROAS. Cách tính giá trị vòng đời khách hàng có ở bài CAC, ROAS hoà vốn.
Trong 80 triệu chi cho Meta, 20 triệu chạy quảng cáo nhắn tin. Báo cáo ghi: 1.000 tin nhắn, 20.000 đồng mỗi tin nhắn, rẻ hơn tháng trước. Nhưng chỉ 80 người nhắn tin chốt đơn. Chi phí cho mỗi đơn từ kênh tin nhắn là 20 triệu ÷ 80 = 250.000 đồng, gấp 12,5 lần chi phí mỗi tin nhắn.
Tin nhắn, số điện thoại, lượt đăng ký là khách tiềm năng, chưa phải khách mua. Chi phí mỗi khách tiềm năng giảm có thể là tin tốt, cũng có thể là quảng cáo đang kéo về nhiều người hỏi cho vui. Báo cáo cần đi đến cuối: bao nhiêu người mua, tỷ lệ chốt bao nhiêu, đơn trung bình bao nhiêu.
“Doanh thu khách mới từ Google tăng 50%.” Từ bao nhiêu lên bao nhiêu? Trong ví dụ là từ 40 triệu lên 60 triệu, thêm 20 triệu doanh thu. Cùng lúc, ngân sách Google tăng từ 25 triệu lên 40 triệu, thêm 15 triệu. 20 triệu doanh thu thêm, với biên đóng góp 35%, mang về 7 triệu. Chi thêm 15 triệu để có thêm 7 triệu: phần tăng thêm lỗ 8 triệu, dù dòng báo cáo nghe rất đẹp.
Quy tắc đơn giản: mỗi phần trăm đi kèm hai con số gốc, và mỗi mức tăng doanh thu đi kèm mức tăng chi phí tương ứng.
“Doanh thu tháng 9 tăng 35% so với tháng 8.” Tháng 9 có đợt khuyến mãi ngày đôi 9/9 trên sàn và trên website; tháng 8 không có. Phần lớn mức tăng có thể đến từ giảm giá, không đến từ quảng cáo. Thời trang công sở còn có nhịp mùa riêng: đợt ra bộ sưu tập mới, những tuần mua sắm trước Tết.
Cách so sánh đúng: so với cùng kỳ năm trước, hoặc so với kỳ gần nhất có cùng loại khuyến mãi. Báo cáo cần một dòng ghi chú: kỳ này có những đợt khuyến mãi, mức giảm giá nào, để người đọc tách được phần tăng do giá với phần tăng do quảng cáo.
Không cần một bộ báo cáo 30 trang. Một trang, cố định các dòng, mỗi tháng (và bản rút gọn mỗi tuần), đủ để CEO ra quyết định ngân sách. Đây là mẫu cho thương hiệu thời trang trong ví dụ:
| Dòng | Tháng 9 (ví dụ giả định) | Lấy từ đâu |
|---|---|---|
| Tổng chi marketing (quảng cáo, phí agency, công cụ) | Quảng cáo 120 triệu, cộng phí agency và công cụ theo hoá đơn | Sổ sách, hoá đơn |
| Doanh thu nền tảng báo, theo từng nền tảng | Meta 520 triệu (ROAS 6,5); Google 224 triệu (ROAS 5,6) | Tài khoản quảng cáo |
| Doanh thu thuần từ đơn giao thành công có nguồn quảng cáo | 450 triệu (ROAS 3,75) | Hệ thống bán hàng, theo mã UTM |
| Hệ số chênh (doanh thu nền tảng báo ÷ doanh thu thuần) | 744 ÷ 450 ≈ 1,65 | Tính từ hai dòng trên |
| Phần còn lại sau quảng cáo | 37,5 triệu | Kế toán và marketing cùng tính |
| Khách mới, CAC | 400 khách, 300.000 đồng | Hệ thống bán hàng |
| Doanh thu từ khách cũ quay lại | 150 triệu (200 đơn) | Hệ thống bán hàng |
| Tỷ lệ huỷ, bom, hoàn | 48 ÷ 528 ≈ 9,1% giá trị đơn | Hệ thống bán hàng, đơn vị vận chuyển |
| Khách tiềm năng → khách mua (kênh tin nhắn) | 1.000 tin nhắn → 80 đơn (8%) | Hộp thư, hệ thống bán hàng |
| So sánh | Cùng kỳ năm trước; ghi chú đợt 9/9 | Báo cáo các kỳ trước |
| Ngày chốt số | Sáng ngày 3 tháng sau | Quy ước nội bộ |
| Đề xuất tháng tới và giả định | Ví dụ: tăng ngân sách 50% với giả định ROAS thuần giữ trên 3 | Người làm báo cáo |
Ba quy ước đi kèm trang này: mỗi phần trăm có số tuyệt đối; mỗi con số ghi nguồn; mỗi đề xuất ghi giả định. Một trang báo cáo theo mẫu cố định, đối chiếu được với sổ sách, là dấu hiệu của cấp 2 ở trụ cột T4 Dữ liệu và kết nối trong 6 trụ cột đánh giá phòng marketing. Doanh nghiệp đang dùng GA4 có thể xem thêm vì sao GA4 và báo cáo quảng cáo cho hai con số khác nhau.
Những câu hỏi này không nhằm bắt lỗi phòng marketing hay agency. Chúng giúp hai bên nói cùng một ngôn ngữ: ngôn ngữ của sổ sách.
Câu hỏi thứ ba nên trở thành dòng đầu tiên của báo cáo tháng sau. Khi đó, ROAS lùi xuống thành một chỉ số để người chạy quảng cáo so các nhóm quảng cáo với nhau, đúng vai trò của nó.
AI hợp với việc soát báo cáo: đọc nhanh, tính lại, chỉ ra dòng thiếu nguồn hay thiếu số gốc. CEO dán báo cáo nhận được (bỏ hết tên, số điện thoại, email khách hàng trước khi dán), kèm vài con số từ kế toán, rồi dùng câu lệnh dưới đây. AI không thay được kế toán: AI chỉ tính trên số được đưa vào, nên số giá vốn và chi phí theo đơn phải lấy từ sổ sách thật.
Bạn là chuyên viên phân tích tài chính giúp tôi, CEO của một doanh nghiệp [ngành hàng, kênh bán: website / sàn / cửa hàng], đọc báo cáo marketing trước buổi họp.

Báo cáo tôi nhận được (đã bỏ thông tin cá nhân khách hàng):
[dán báo cáo]

Số từ kế toán và hệ thống bán hàng cùng kỳ:
- Tổng doanh thu online trong sổ: [số] đồng
- Doanh thu thuần từ đơn giao thành công có nguồn quảng cáo (theo UTM): [số] đồng
- Giá vốn trung bình: [%] doanh thu; chi phí theo đơn (vận chuyển, đóng gói, thu hộ, hoàn hàng): [%] doanh thu
- Số khách mới / số đơn khách cũ: [số] / [số]
- Các đợt khuyến mãi trong kỳ và kỳ so sánh: [mô tả]

Hãy:
1. Chỉ ra mọi con số trong báo cáo do nền tảng quảng cáo tự báo cáo, và con số nào đã đối chiếu với hệ thống bán hàng.
2. Cộng doanh thu các kênh, so với tổng doanh thu online trong sổ; ước tính phần có thể bị đếm trùng.
3. Tính lại: ROAS theo doanh thu thuần, biên đóng góp, phần còn lại sau tiền quảng cáo, CAC theo khách mới. Ghi công thức từng dòng.
4. Liệt kê các phần trăm không kèm số tuyệt đối, các so sánh giữa hai kỳ không cùng mùa vụ hoặc khuyến mãi, các chỉ số khách tiềm năng chưa đi tới số khách mua.
5. Với mỗi đề xuất trong báo cáo (ví dụ tăng ngân sách), tính lại xem đề xuất cần ROAS thuần tối thiểu bao nhiêu để không lỗ.
6. Soạn 5 câu hỏi ngắn tôi nên hỏi trong buổi họp, xếp theo mức ảnh hưởng tới lợi nhuận.

Ghi rõ chỗ nào là giả định của bạn, con số nào bạn tự ước tính chứ không có trong dữ liệu, và con số nào tôi cần kiểm tra lại với kế toán trước khi quyết định.
Kết quả AI trả về là danh sách câu hỏi để mang vào buổi họp, chưa phải kết luận. Kiểm tra lại bằng tay một dòng tính bất kỳ trước khi tin cả bảng.
Quay lại thương hiệu thời trang. CEO chưa ký đề xuất tăng ngân sách lên 180 triệu. Chị yêu cầu agency gửi lại báo cáo theo một trang ở trên, ngày chốt số là ngày 3 hằng tháng, và thử tắt quảng cáo dẫn về sàn hai tuần để biết phần doanh thu sàn nào thật sự do quảng cáo tạo ra. Ngân sách tháng 10 tăng 20 triệu thay vì 60 triệu, dồn vào những dòng sản phẩm có biên đóng góp cao và ít bị đổi trả. Agency và kế toán thống nhất một vạch: ROAS thuần dưới 3 trong hai tuần liền thì giảm ngân sách nhóm đó (ví dụ giả định).
ROAS vẫn có mặt trong báo cáo, nhưng ở dòng thứ hai. Dòng đầu tiên trả lời câu CEO đã hỏi trong buổi họp tháng 9: trả hết mọi thứ xong, thương hiệu giữ lại được bao nhiêu.
Muốn biết phòng marketing đang ở cấp độ nào và trụ cột nào cần làm trước, bài đánh giá cấp độ trong khoá miễn phí Lộ trình xây dựng phòng Marketing tự chủ với AI cho kết quả theo 6 trụ cột và 3 việc nên làm. Khoá CEO “Lộ trình chuyển đổi AI dành cho CEO” sắp ra mắt, đăng ký danh sách chờ ở Góc CEO.
Nguồn tham khảo
action_attribution_windows, giá trị mặc định 7 ngày sau khi nhấp và 1 ngày sau khi xem; tham số action_report_time). developers.facebook.com
Dành cho CMO, Marketer · Hướng dẫn
Quy ước UTM để GA4 xếp đúng kênh: 5 tham số chuẩn, từ điển giá trị source, medium, campaign, cách GA4 gom kênh theo medium, lỗi hay gặp và mẫu bảng tính.
Dành cho CEO, CMO, Marketer · Hướng dẫn
GA4 cho doanh nghiệp vừa và nhỏ: mô hình sự kiện, sự kiện chính, liên kết Google Ads và Search Console, đồng ý cookie, bảng kiểm 10 mục và báo cáo tuần.
Dành cho CMO, Marketer · Hướng dẫn
Đo lường hiệu quả của các hoạt động digital marketing là một phần quan trọng để đảm bảo chiến lược của bạn đang đi đúng
Lộ trình xây dựng phòng Marketing tự chủ với AI: 7 bài ngắn, bài đánh giá cấp độ và kế hoạch 90 ngày cho phòng marketing của Anh/Chị. Học theo nhịp của mình.
Chúng tôi dùng cookie phân tích (Google Analytics) để biết bài viết nào hữu ích và cải thiện nội dung. Cookie chỉ được dùng khi bạn đồng ý; bạn có thể đổi lựa chọn bất cứ lúc nào ở chân trang. Chính sách cookie